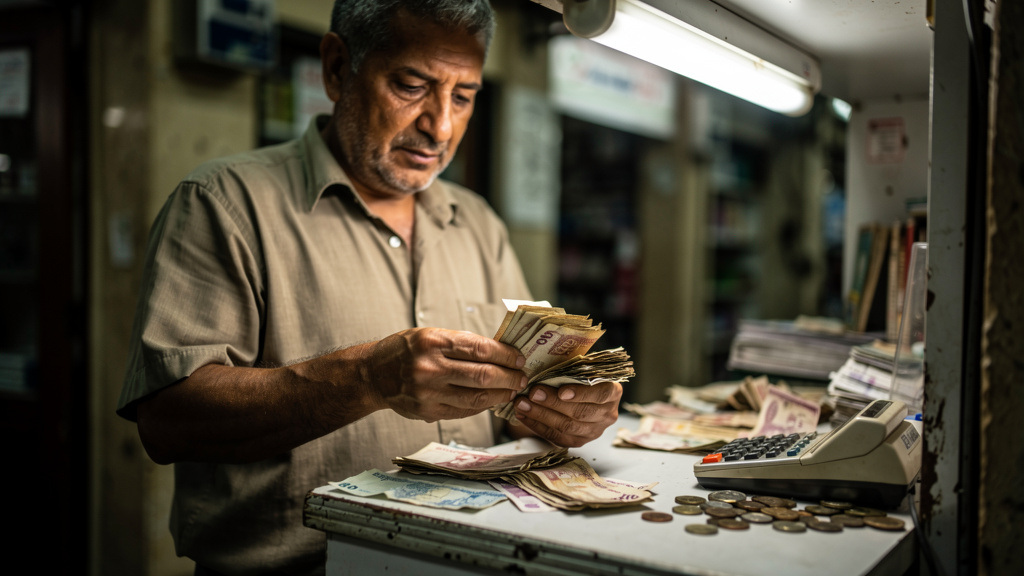
Wiele osób myśli, że funt libański to po prostu kolejna słaba waluta regionu, ale problem jest dużo głębszy: chodzi nie tylko o niski kurs, lecz o załamanie zaufania do pieniądza jako takiego. W Libanie waluta przez lata funkcjonowała w cieniu dolara, a gdy system przestał się spinać, skala spadku okazała się brutalna. Dla początkujących najtrudniejsze bywa zrozumienie, dlaczego oficjalny kurs długo niewiele mówił o realnej wartości pieniądza. Bez uchwycenia różnicy między kursem formalnym, rynkowym i faktyczną siłą nabywczą nie da się ocenić sytuacji funta libańskiego. Właśnie od tego warto zacząć.
Jak działał funt libański przed kryzysem
Przez długi czas funt libański sprawiał wrażenie waluty względnie stabilnej. Formalnie istniał system powiązania z dolarem, co dawało mieszkańcom, firmom i importerom poczucie przewidywalności. Taki układ działa dobrze tylko wtedy, gdy państwo, bank centralny i sektor bankowy mają wystarczające rezerwy oraz wiarygodność. W Libanie przez lata ten obraz wyglądał lepiej na papierze niż w rzeczywistości.
Gospodarka była mocno uzależniona od napływu walut obcych, transferów od diaspory, finansowania długu i importu podstawowych dóbr. To oznaczało, że stabilność kursu nie wynikała z wyjątkowej siły gospodarki, lecz z podtrzymywania całej konstrukcji zewnętrznym finansowaniem. Dopóki dolary napływały, system trwał. Gdy zaczęło ich brakować, funt zaczął tracić grunt pod nogami.
Najważniejszy punkt: długoletnia stabilność funta libańskiego była w dużej mierze stabilnością administracyjną, a nie efektem zdrowych fundamentów gospodarczych.
Dlaczego kurs funta libańskiego załamał się tak mocno
Załamanie nie wzięło się z jednego wydarzenia. To był raczej moment, w którym kilka słabości uderzyło naraz: kryzys finansów publicznych, problemy banków, ograniczony dostęp do dolarów i gwałtowny spadek zaufania społecznego. Jeśli ludzie przestają wierzyć, że ich oszczędności są bezpieczne, zaczynają uciekać do mocniejszej waluty. W Libanie tym „bezpiecznym punktem odniesienia” od dawna był dolar.
Do tego doszedł fakt, że gospodarka opierała się na imporcie. Gdy lokalna waluta słabnie, ceny towarów sprowadzanych z zagranicy rosną niemal automatycznie. A skoro import obejmuje żywność, paliwa, leki i sprzęt, skutki szybko przechodzą z rynku walutowego do codziennego życia. Właśnie dlatego kryzys kursowy w Libanie bardzo szybko stał się kryzysem społecznym.
Wielokrotne kursy i chaos cenowy
Jednym z najbardziej mylących elementów libańskiego kryzysu było współistnienie różnych kursów wymiany. Przez pewien czas funkcjonował kurs oficjalny, kurs dla wybranych rozliczeń oraz kurs czysto rynkowy. Dla osoby patrzącej z zewnątrz wyglądało to jak techniczny detal. W praktyce oznaczało to kilka różnych odpowiedzi na pytanie: ile naprawdę wart jest funt?
Taki układ rozbija przejrzystość gospodarki. Importer mógł operować na innych warunkach niż zwykły obywatel. Ceny w sklepach mogły zmieniać się szybciej niż oficjalne dane. Wynagrodzenie zapisane w funtach mogło formalnie pozostać bez zmian, ale realnie warte było dużo mniej z tygodnia na tydzień.
Przy wielokrotnych kursach bardzo szybko pojawia się pole do arbitrażu, nierówności i spekulacji. Kto ma dostęp do lepszej ścieżki wymiany, ten zyskuje. Kto dostaje pensję tylko w lokalnej walucie, ten najczęściej traci. W takim środowisku sam kurs przestaje być prostą liczbą z tabeli, a staje się elementem podziału między grupami uczestników rynku.
To również tłumaczy, dlaczego analiza funta libańskiego nie może ograniczać się do sprawdzenia jednego notowania. Realna ocena waluty wymaga patrzenia na to, po jakim kursie ludzie kupują towary, opłacają usługi i zabezpieczają oszczędności.
Inflacja w Libanie: co oznaczała dla zwykłych transakcji
Inflacja w Libanie nie była tylko statystycznym wzrostem cen. Miała charakter kryzysowy: szybki, nierówny i bardzo dotkliwy dla gospodarstw domowych. W praktyce oznaczało to, że ceny podstawowych produktów potrafiły oderwać się od wynagrodzeń, a oszczędności w lokalnej walucie topniały błyskawicznie.
Gdy waluta gwałtownie traci wartość, firmy przestają wierzyć, że obecny cennik ma sens choćby za kilka dni. Zaczynają więc częściej aktualizować ceny albo przeliczać je bezpośrednio na dolary. To jeden z momentów, w których inflacja przestaje być wyłącznie problemem ekonomicznym, a staje się problemem organizacji codziennego życia.
- płace nie nadążały za cenami,
- oszczędności w funtach traciły siłę nabywczą,
- import podbijał koszty żywności, paliw i leków,
- ceny usług coraz częściej były powiązane z dolarem.
Inflacja a dolarizacja codzienności
W krajach dotkniętych głębokim kryzysem walutowym naturalną reakcją rynku jest dolarizacja, czyli przechodzenie na rozliczenia w mocniejszej walucie. W Libanie ten proces nie pojawił się nagle, bo dolar już wcześniej był ważnym punktem odniesienia. Kryzys tylko przyspieszył i rozszerzył to zjawisko.
W praktyce oznaczało to, że część cen była podawana w dolarach, część w funtach, a część w dwóch wersjach naraz. Pensja mogła być wypłacana w jednej walucie, rachunki wystawiane w drugiej, a oszczędności formalnie tkwiły jeszcze gdzie indziej. Taka mieszanka jest bardzo niewygodna, ale z punktu widzenia rynku zrozumiała: sprzedawcy i usługodawcy próbują chronić się przed dalszą utratą wartości pieniądza.
Dolarizacja ma jednak swoją cenę. Osoby z dochodami w dolarach lub z dostępem do waluty obcej radzą sobie znacznie lepiej niż ci, którzy pozostają przy lokalnym pieniądzu. Kryzys walutowy zaczyna wtedy wzmacniać podziały dochodowe. Nie chodzi już wyłącznie o inflację, lecz o dwie równoległe rzeczywistości ekonomiczne.
Z perspektywy analizy waluty to ważne: jeśli gospodarka coraz szerzej rozlicza się w dolarze, sam funt libański nie znika, ale jego rola słabnie. Nadal funkcjonuje jako środek płatniczy, jednak przestaje być pełnoprawnym magazynem wartości.
Kurs oficjalny a kurs rynkowy: czego nie widać w prostych tabelach
Przy walutach z głębokim kryzysem najwięcej błędów bierze się z patrzenia tylko na oficjalne notowania. Jeśli państwo utrzymuje kurs administracyjny, a rynek wycenia walutę dużo niżej, to tabela pokazuje bardziej intencję niż realną wartość. W przypadku funta libańskiego ten rozdźwięk długo był kluczowy.
Dlatego przy ocenie sytuacji warto sprawdzać nie tylko „ile wynosi kurs”, lecz także:
- czy po tym kursie rzeczywiście da się wymienić większą kwotę,
- czy ceny importowanych towarów są liczone według kursu oficjalnego czy rynkowego,
- jak szybko zmieniają się ceny detaliczne,
- czy wynagrodzenia i umowy są indeksowane do dolara.
Im większa różnica między kursem urzędowym a rynkowym, tym mniejsza użyteczność „oficjalnej” liczby. Dla inwestora, przedsiębiorcy czy zwykłego obserwatora ważniejsza bywa odpowiedź na pytanie, jaki kurs działa w realnym obrocie gospodarczym.
W kryzysie walutowym kurs sam w sobie nie wystarcza. Trzeba patrzeć równocześnie na ceny, dostępność waluty obcej i to, w czym faktycznie rozlicza się rynek.
Czy sytuacja funta libańskiego się poprawiła
W pewnych okresach dało się zauważyć względne uspokojenie w porównaniu z najostrzejszą fazą załamania. To jednak nie to samo co odbudowa siły waluty. Stabilizacja po bardzo głębokim spadku często oznacza jedynie, że tempo pogorszenia osłabło. Dla mieszkańców i firm różnica jest ważna, ale nie należy jej mylić z trwałym powrotem do normalności.
Jeśli inflacja wyhamowuje, a kurs przestaje szarpać się z dnia na dzień, gospodarka łapie trochę oddechu. Nadal pozostaje jednak pytanie o fundamenty: stan finansów publicznych, kondycję sektora bankowego, poziom rezerw, zdolność do przyciągania kapitału i odbudowę zaufania. Bez rozwiązania tych problemów każda poprawa może być krucha.
Warto też pamiętać, że po kryzysie tego typu społeczeństwo długo zachowuje ostrożność wobec lokalnej waluty. Nawet jeśli kurs się uspokaja, nawyk przechowywania części wartości w dolarze nie znika od razu. To naturalna reakcja po okresie, w którym pieniądz krajowy przestał dawać poczucie bezpieczeństwa.
Co dziś mówi sytuacja funta libańskiego o całej gospodarce
Funt libański jest dziś bardziej barometrem niż zwykłą walutą. Pokazuje stan państwa, banków, handlu zagranicznego i społecznego zaufania. Gdy waluta słabnie w tak gwałtowny sposób, zwykle nie chodzi o pojedynczy błąd polityki pieniężnej, lecz o pęknięcie całego modelu gospodarczego.
To również dobry przykład na to, że waluta może formalnie istnieć i nadal być używana, a jednocześnie tracić jedną z najważniejszych funkcji: zdolność do przechowywania wartości. Właśnie wtedy rynek zaczyna szukać zastępstwa, a dolar staje się nie tylko walutą obcą, lecz praktycznym standardem wyceny.
Dla osób zaczynających śledzenie takich tematów wniosek jest prosty. Oceniając funt libański, nie warto pytać wyłącznie o to, czy „jest mocny czy słaby”. Znacznie ważniejsze są trzy kwestie:
- czy kurs jest wiarygodny,
- czy inflacja została naprawdę opanowana,
- czy obywatele i firmy wracają do zaufania wobec lokalnego pieniądza.
Na tym tle widać najwięcej. Sam niski kurs jeszcze o niczym nie przesądza, ale połączenie gwałtownej dewaluacji, wysokiej inflacji i dolarizacji mówi bardzo dużo: waluta przestała być stabilnym centrum systemu. A gdy dzieje się coś takiego, odbudowa trwa zwykle długo i rzadko przebiega liniowo.