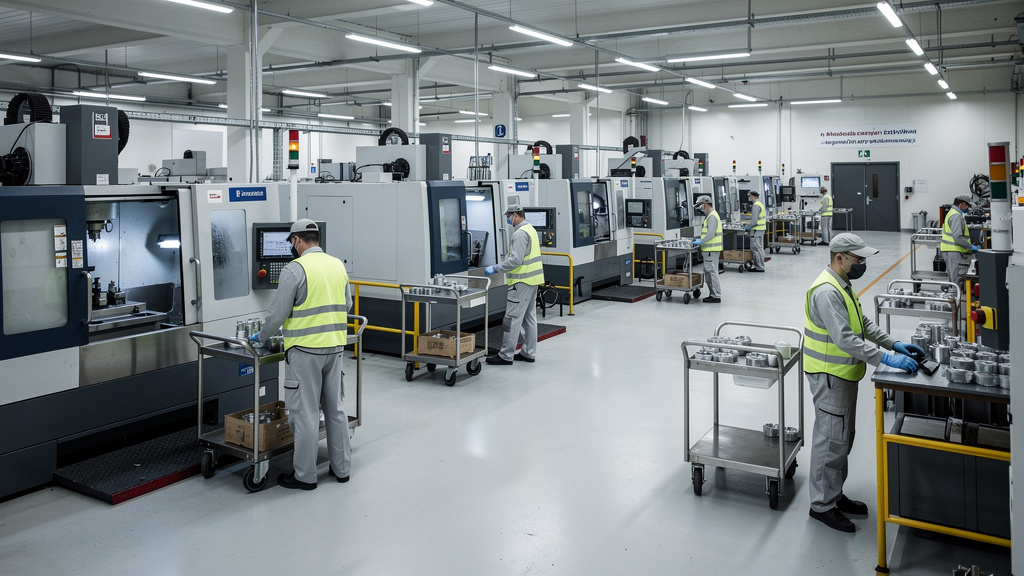
Co łączy fabrykę części samochodowych i zakład produkujący żywność? Oba miejsca działają dziś pod presją tych samych sił: kosztów energii, braków kadrowych, automatyzacji i niestabilnego popytu. Właśnie na tym tle najlepiej widać realną kondycję polskiego przemysłu — nie przez hasła o „rozwoju”, ale przez to, jak firmy radzą sobie z codzienną produkcją, marżą i inwestycjami. Polski przemysł wciąż ma mocne fundamenty, ale coraz mniej wygrywa samą ceną, a coraz częściej musi wygrywać organizacją, technologią i jakością. To zmienia reguły gry szybciej, niż wielu się spodziewa.
Polski przemysł nadal jest jednym z filarów gospodarki
Przemysł w Polsce od lat pozostaje jednym z najważniejszych segmentów gospodarki. Daje miejsca pracy, tworzy eksport, napędza transport, logistykę, budownictwo i usługi dla biznesu. Gdy produkcja rośnie, zwykle widać to także w innych branżach. Gdy siada — efekt rozlewa się szeroko.
Nie chodzi wyłącznie o duże zakłady. Siła krajowego przemysłu bierze się również z gęstej sieci poddostawców, firm obróbczych, producentów komponentów, opakowań, maszyn, elementów instalacyjnych czy chemii przemysłowej. Ten ekosystem długo dawał sporą odporność. Problem w tym, że dziś sama skala produkcji już nie wystarcza. Coraz częściej liczy się to, jak szybko da się przestawić linię, skrócić serię, utrzymać jakość i ograniczyć straty.
Największą zmianą ostatnich lat nie jest sam wzrost kosztów, lecz to, że przemysł przestał mieć komfort przewidywalności. Produkcja musi być jednocześnie tańsza, szybsza i bardziej elastyczna.
Najmocniejsze branże i przewagi, które nadal działają
Polski przemysł nie jest jednolity. Inaczej funkcjonuje produkcja żywności, inaczej przetwórstwo metali, chemia, meblarstwo czy sektor powiązany z motoryzacją. Mimo różnic da się wskazać kilka przewag, które przez lata działały naprawdę dobrze i w dużej mierze działają nadal.
- Dobre położenie logistyczne między rynkami Europy Zachodniej i Środkowej.
- Rozbudowana baza podwykonawcza, dzięki której łatwiej budować łańcuchy dostaw blisko odbiorcy.
- Doświadczenie produkcyjne w średnich i dużych seriach.
- Rosnąca jakość wykonania, już nie tylko konkurencyjna cena.
Szczególnie mocno trzymają się branże, które łączą skalę z dyscypliną kosztową i potrafią działać na rynkach zagranicznych. Dobrze widać to w produkcji żywności, wyrobów z metalu, opakowań, części i komponentów dla innych zakładów oraz w wybranych segmentach chemii i tworzyw. To nie są zwykle medialne sektory, ale właśnie one często robią wynik.
Ważne jest też to, że wiele zakładów przeszło już drogę od prostego wykonawstwa do bardziej zaawansowanego modelu. Coraz częściej produkcja obejmuje nie tylko „zrobienie detalu”, ale też współprojektowanie, kontrolę jakości, testy, dokumentację i logistykę. To poprawia pozycję w łańcuchu wartości, a więc i odporność na presję cenową.
Co dziś najbardziej osłabia konkurencyjność
Najprostsza odpowiedź brzmi: koszty. Tyle że to zbyt mało. Sam wzrost kosztów nie byłby aż tak dotkliwy, gdyby dało się go łatwo przerzucić na klienta. W praktyce wiele firm działa między młotem a kowadłem: z jednej strony rosną wydatki na energię, wynagrodzenia, surowce i finansowanie, z drugiej — odbiorca oczekuje krótszych terminów i utrzymania ceny.
Drugim problemem jest niestabilność popytu. W wielu gałęziach zamówienia są bardziej rwane niż kiedyś. Raz trzeba przyspieszyć pracę i szukać ludzi na dodatkową zmianę, a za chwilę ograniczać stany magazynowe i zamrażać inwestycje. Taki rytm utrudnia sensowne planowanie.
Do tego dochodzi kwestia kadr. Nie chodzi już wyłącznie o brak pracowników fizycznych. Coraz częściej brakuje utrzymania ruchu, automatyków, technologów, operatorów bardziej złożonych maszyn i ludzi, którzy rozumieją dane z produkcji. Przemysł potrzebuje dziś kompetencji mieszanych: technicznych, cyfrowych i organizacyjnych. A takich osób po prostu nie przybywa z dnia na dzień.
Energia i finansowanie przestały być tłem
Jeszcze kilka lat temu koszt energii bywał ważny, ale w wielu zakładach nie decydował o wszystkim. Dziś w energochłonnych procesach stał się jednym z głównych czynników ryzyka. Jeśli linia pracuje na piecach, suszeniu, chłodzeniu albo intensywnym przetwórstwie, każda zmiana cen energii uderza bezpośrednio w rentowność.
Równolegle wzrasta znaczenie kosztu pieniądza. Produkcja potrzebuje zapasu materiałów, finansowania należności, serwisu maszyn, modernizacji i bezpieczeństwa płynnościowego. Gdy finansowanie drożeje, słabiej wyglądają nawet sensowne inwestycje, bo okres zwrotu się wydłuża. To dlatego część firm nie rezygnuje z rozwoju, ale odkłada go na później albo tnie zakres projektu do minimum.
Automatyzacja nie jest już opcją, tylko warunkiem utrzymania marży
Przez lata automatyzację kojarzono głównie z dużymi fabrykami. Dziś coraz wyraźniej widać, że także średnie zakłady muszą w nią wchodzić, jeśli chcą utrzymać wydajność i jakość. Nie chodzi przy tym zawsze o widowiskowe roboty. Czasem większy efekt daje prostsza zmiana: lepsze przezbrojenie, monitoring przestojów, kontrola parametrów w czasie rzeczywistym, cyfrowe zlecenia produkcyjne.
Najbardziej zyskują firmy, które traktują technologię jako element procesu, a nie zakup „na pokaz”. Sama maszyna nie rozwiązuje problemów organizacyjnych. Jeśli nie ma standardu pracy, sensownych danych i przygotowanej kadry, inwestycja potrafi bardziej skomplikować produkcję, niż ją usprawnić.
- Najpierw mierzenie strat — przestojów, braków, odpadów i czasów przezbrojeń.
- Potem wybór wąskiego gardła, a nie wymiana wszystkiego naraz.
- Dopiero później inwestycja w automatykę, oprogramowanie lub robotyzację.
Taka kolejność ma sens, bo w polskich realiach bardzo często problem leży nie w braku nowoczesnej linii, ale w tym, że obecna pracuje poniżej możliwości. Wiele zakładów nadal ma rezerwy w organizacji pracy, utrzymaniu ruchu i jakości danych. To bywa mniej efektowne niż nowa hala, ale dla marży zwykle jest ważniejsze.
Cyfryzacja produkcji zaczyna się od prostych decyzji
Cyfryzacja nie musi oznaczać pełnej „inteligentnej fabryki”. W praktyce często zaczyna się od porządku w raportowaniu, planowaniu i śledzeniu zleceń. Jeśli kierownik zmiany nie dostaje danych z opóźnieniem, tylko widzi od razu, gdzie stanęła produkcja, reaguje szybciej. To zwykła rzecz, a daje konkret.
Drugim krokiem jest spięcie produkcji z magazynem, jakością i utrzymaniem ruchu. W wielu firmach te obszary nadal działają obok siebie, przez co decyzje zapadają za późno albo na podstawie niepełnych informacji. Cyfryzacja ma sens wtedy, gdy skraca czas reakcji i ogranicza liczbę kosztownych pomyłek. Jeśli staje się tylko kolejnym systemem do klikania, pracownicy słusznie traktują ją jak obciążenie.
Eksport, skracanie łańcuchów dostaw i nowa szansa dla Polski
Duża część krajowego przemysłu żyje z eksportu albo z produkcji dla firm, które eksportują dalej. To oznacza wysoką wrażliwość na koniunkturę za granicą, ale też sporą szansę. Coraz więcej odbiorców chce mieć dostawcę bliżej niż kiedyś. Powód jest prosty: transport, ryzyko opóźnień, jakość i bezpieczeństwo dostaw zaczęły ważyć więcej niż najniższa cena z odległego rynku.
To dla Polski dobra wiadomość, pod warunkiem że przewaga bliskości zostanie wykorzystana mądrze. Sam adres w Europie nie wystarczy. Odbiorca oczekuje powtarzalności, terminowości, zgodności jakościowej i zdolności do szybkiej zmiany specyfikacji. Innymi słowy: nearshoring pomaga tylko tym, którzy są gotowi operacyjnie.
Właśnie tu może się rozstrzygać najbliższa dekada. Część zakładów stanie się dla zagranicznych partnerów strategicznym ogniwem, bo potrafi produkować stabilnie i elastycznie. Inne utkną w modelu najtańszego wykonawcy, który pierwszy traci zamówienia przy spowolnieniu.
Zielona transformacja będzie kosztować, ale też porządkuje produkcję
Wokół transformacji energetycznej narosło sporo emocji, lecz z perspektywy przemysłu najważniejsze jest coś prostszego: każda kilowatogodzina, każdy odpad i każda strata materiałowa coraz mocniej wpływają na wynik finansowy. Dlatego działania związane z efektywnością energetyczną nie są już wyłącznie „wizerunkowe”. To twarda ekonomia.
Najbardziej praktyczne podejście polega na stopniowej modernizacji procesów: odzysku ciepła, lepszym zarządzaniu sprężonym powietrzem, ograniczaniu strat materiałowych, optymalizacji pracy urządzeń i planowaniu produkcji pod kątem zużycia energii. Brzmi mało spektakularnie, ale właśnie takie ruchy często dają najszybszy efekt.
- Mniej energochłonne procesy poprawiają odporność na wahania cen.
- Lepsze wykorzystanie surowca obniża koszt jednostkowy.
- Większa przewidywalność zużycia ułatwia planowanie i wyceny.
Trzeba też uczciwie powiedzieć: nie każda firma udźwignie tempo zmian jednakowo. Zakłady z niską marżą i starym parkiem maszynowym mają znacznie trudniej. Dlatego perspektywy całego sektora będą coraz bardziej zróżnicowane. Jedni przyspieszą, inni będą jedynie gasić pożary.
Perspektywy rozwoju: mniej prostego montażu, więcej specjalizacji
Najbliższe lata nie zapowiadają łatwego okresu, ale też nie wyglądają źle dla wszystkich. Polski przemysł ma przestrzeń do wzrostu, tylko niekoniecznie na tych samych zasadach co wcześniej. Model oparty głównie na relatywnie taniej pracy słabnie. Zyskuje model oparty na specjalizacji, jakości, automatyzacji i zdolności do krótkich serii.
Szczególnie dobrze rokują firmy, które potrafią wejść głębiej w proces klienta: doradzić materiał, poprawić projekt pod produkcję, skrócić wdrożenie, zapewnić dokumentację i stabilną jakość. To jest ten moment, w którym zakład przestaje być tylko „miejscem wykonania”, a staje się partnerem technicznym.
Realistyczny scenariusz dla polskiego przemysłu to nie nagły skok, ale selektywne wzmacnianie najmocniejszych segmentów. Będą rosły zakłady nowocześniejsze, lepiej zarządzane i bliżej współpracujące z odbiorcą. Słabsze firmy odczują coraz większą presję na konsolidację, zmianę profilu albo rezygnację z najmniej opłacalnych zleceń.
Krótko mówiąc: kondycja przemysłu jest dziś mieszana, lecz perspektywy pozostają solidne. Pod warunkiem że rozwój przestanie oznaczać dokładanie mocy produkcyjnych bez refleksji, a zacznie oznaczać produkcję bardziej odporną, precyzyjną i opłacalną. Właśnie tam przesuwa się środek ciężkości całej branży.